
https://aviationweek.com/themes/custom/particle/dist/appdrupal/assets/anwn-logo.svg
Ir al contenido principal
David Casey
01 de abril de 2025
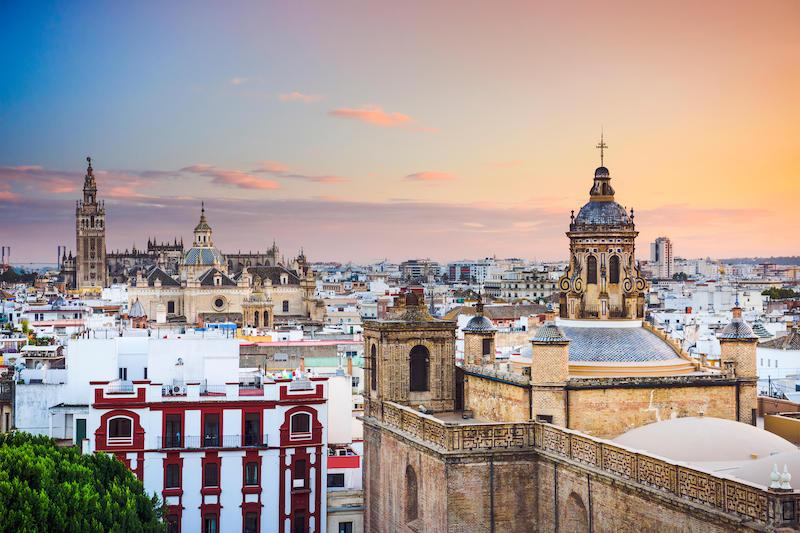
Sevilla, España. Crédito: Andrzej Rostek / Alamy Stock Figura
El potencial en España y dentro de 2025 en 2025 siempre alcanzará un alto nivel en el edificio en 2024 tráfico de pasajeros.
El análisis de datos del analizador de los últimos horarios de OAG muestra que las aerolíneas aseguran que el asiento y el lugar dentro de los 118 millones de salida y dentro del período. Esto representa el crecimiento anual de más del 3% y un aumento del 14% en el verano de 2019. Este total asignará alrededor de 82 millones de asientos a las rutas internacionales.
Durante el segundo trimestre de 2025 (Q2), Ryanair será el 20.8% de las aerolíneas españolas e Iberia y aproximadamente el 15.4% de Iberia y aproximadamente el 15.4% y el 12.9% de Iberia.
El Reino Unido sigue siendo el mercado extranjero más grande de España, se planifican alrededor de 7,68 millones durante el Q2. Esto significa que alrededor del 23% del potencial internacional general de España estará en las rutas de Inglaterra.
El aumento en la capacidad de lo planeado en el mercado español es un anuncio del tráfico récord de pasajeros en 2024 de los 1124 millones de viajeros de Aena con un aumento del 9.2% de 2023 millones.
Aeropuerto de Madrid Barajas, 66.2 millones, 9.9%, 9.9%, 9.9%, después de Barselona Passenger (+ 10.3%) y 33.3 millones de pasajeros (+ 7%), incluidos 33.3 millones (+ 7%), incluidos Alicante, Malaga y Sevilla, siempre han establecido registros de pasajeros.
Más noticias y análisis que las rutas de Europa 2025


